장례비 공제 한도, 상속세에서 인정되는 항목과 증빙
장례를 치르고 몇 달이 지난 뒤 상속세 신고를 준비하다 보면, 장례식장에서 받은 계산서를 어디에 뒐는지부터 헤매는 경우가 많아요. 분명 적지 않은 돈이 나갔는데 손에 남은 종이가 없으니, 이 항목은 그냥 넘겨야 하나 싶어지지요. 다행히 세법은 증빙이 부실한 유가족을 위해 최소한으로 인정해 주는 구간을 따로 마련해 두고 있답니다.
증빙이 없어도 500만 원은 인정되는 구조
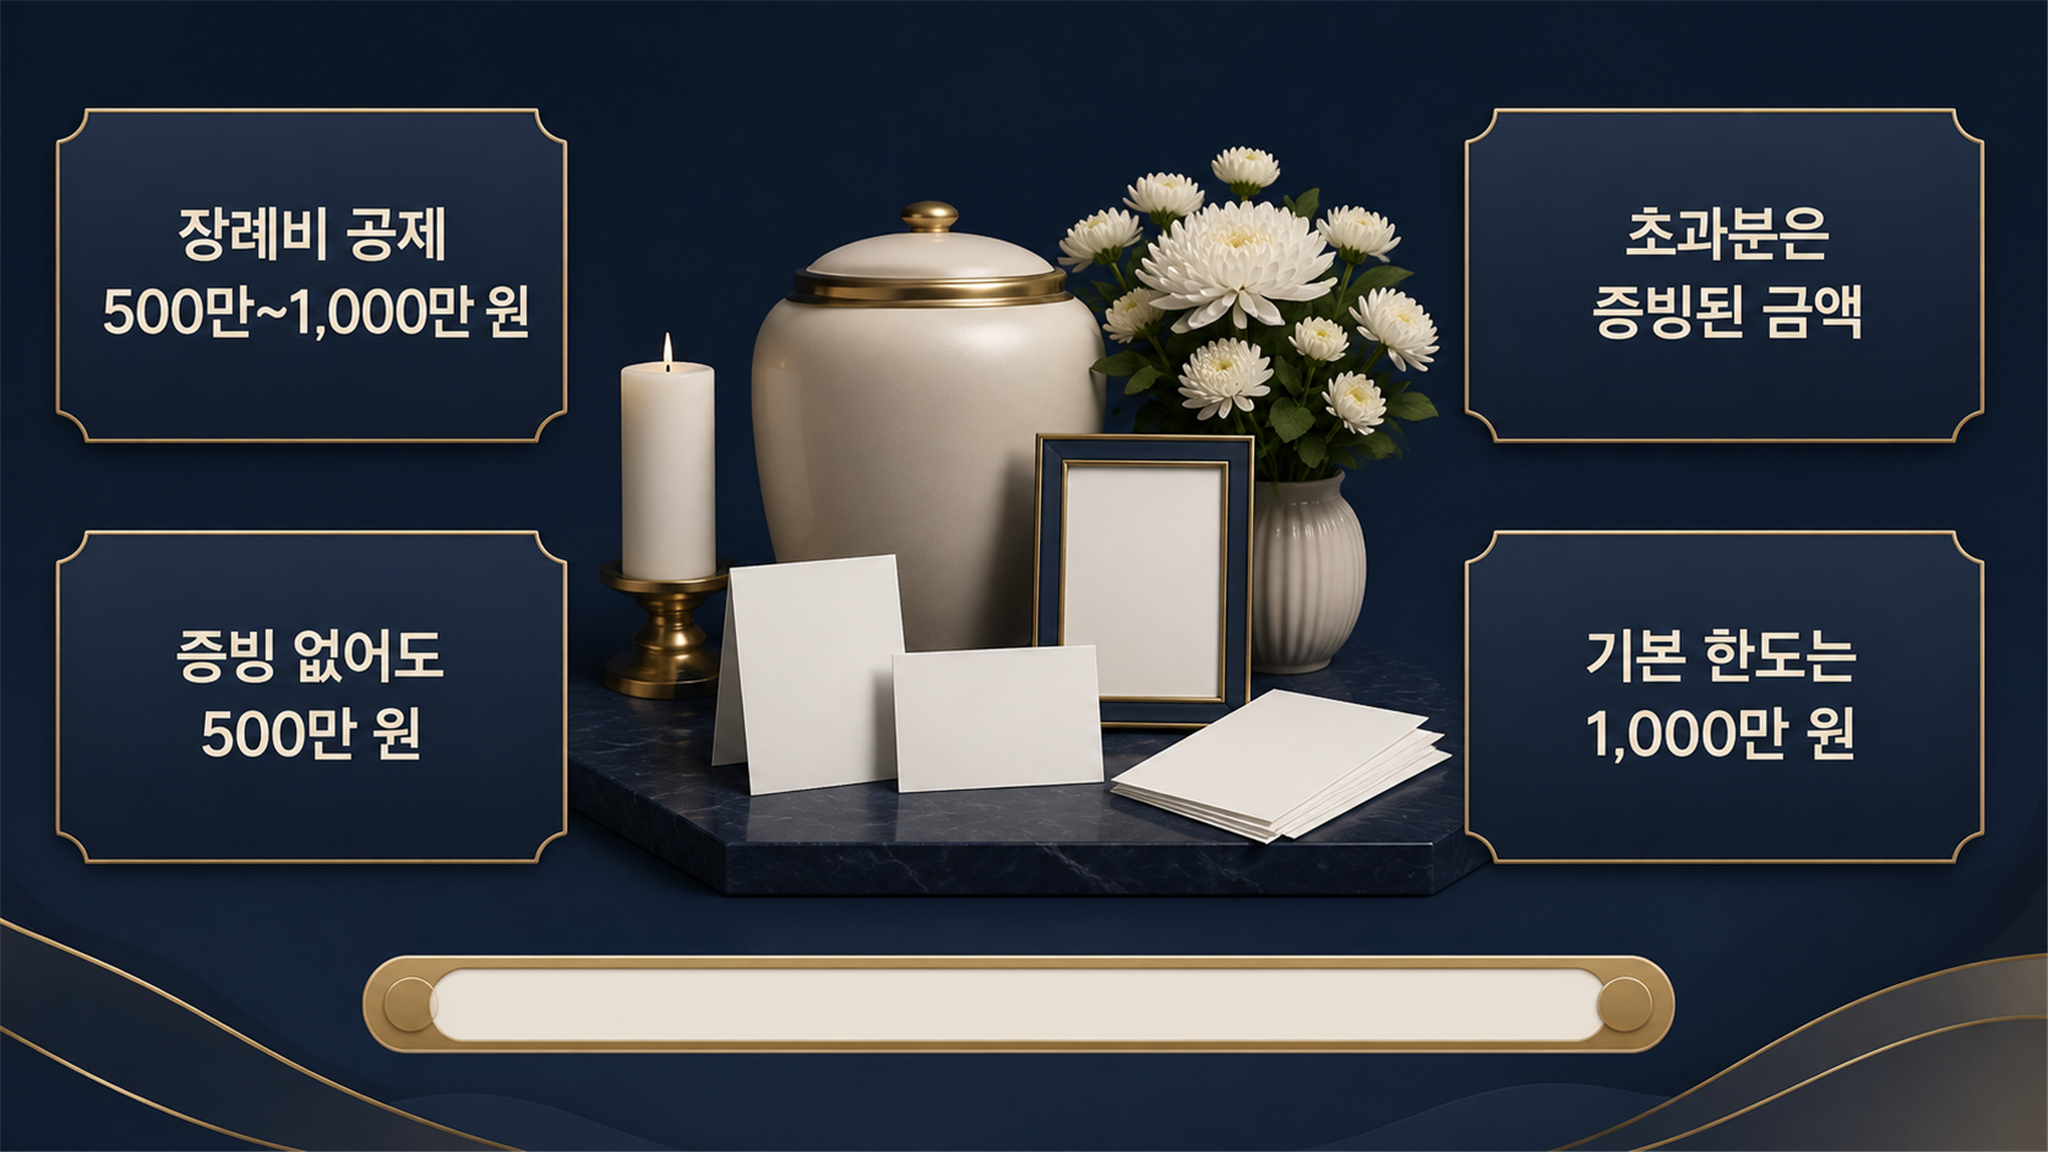
상속세 및 증여세법 제14조는 장례비용을 상속재산에서 빼주는 항목으로 정해 두고 있어요. 눈여겨볼 대목은 하한선이에요. 장례에 쓴 돈이 500만 원에 미치지 못하더라도 500만 원까지는 공제를 받을 수 있는 편이랍니다. 영수증을 잃어버린 가정이 적지 않다는 현실을 감안한 장치라고 이해하시면 편해요.
지출이 그 선을 넘어서면 증빙이 남아 있는 금액만큼 더 반영해요. 다만 위쪽 문은 1,000만 원에서 닫힌답니다. 3,000만 원을 쓴 가정이라도 이 칸에 옮겨 적을 수 있는 숫자는 1,000만 원까지예요. 장례비 공제 한도를 ‘쓴 만큼 전부 빼준다’로 이해하시는 분들이 계신데, 계산은 이렇게 구간으로 나뉘어 있어요.
아파트 한 채와 약간의 예금을 남긴 가정을 떠올려 볼게요. 장례비로 900만 원을 쓰고 계산서를 갖춰 두었다면 900만 원 전부를 반영할 수 있어요. 반대로 300만 원만 썼다면 500만 원을 적어도 어긋나지 않는 셈이랍니다.
봉안시설과 자연장지는 계산 칸이 하나 더 있어요
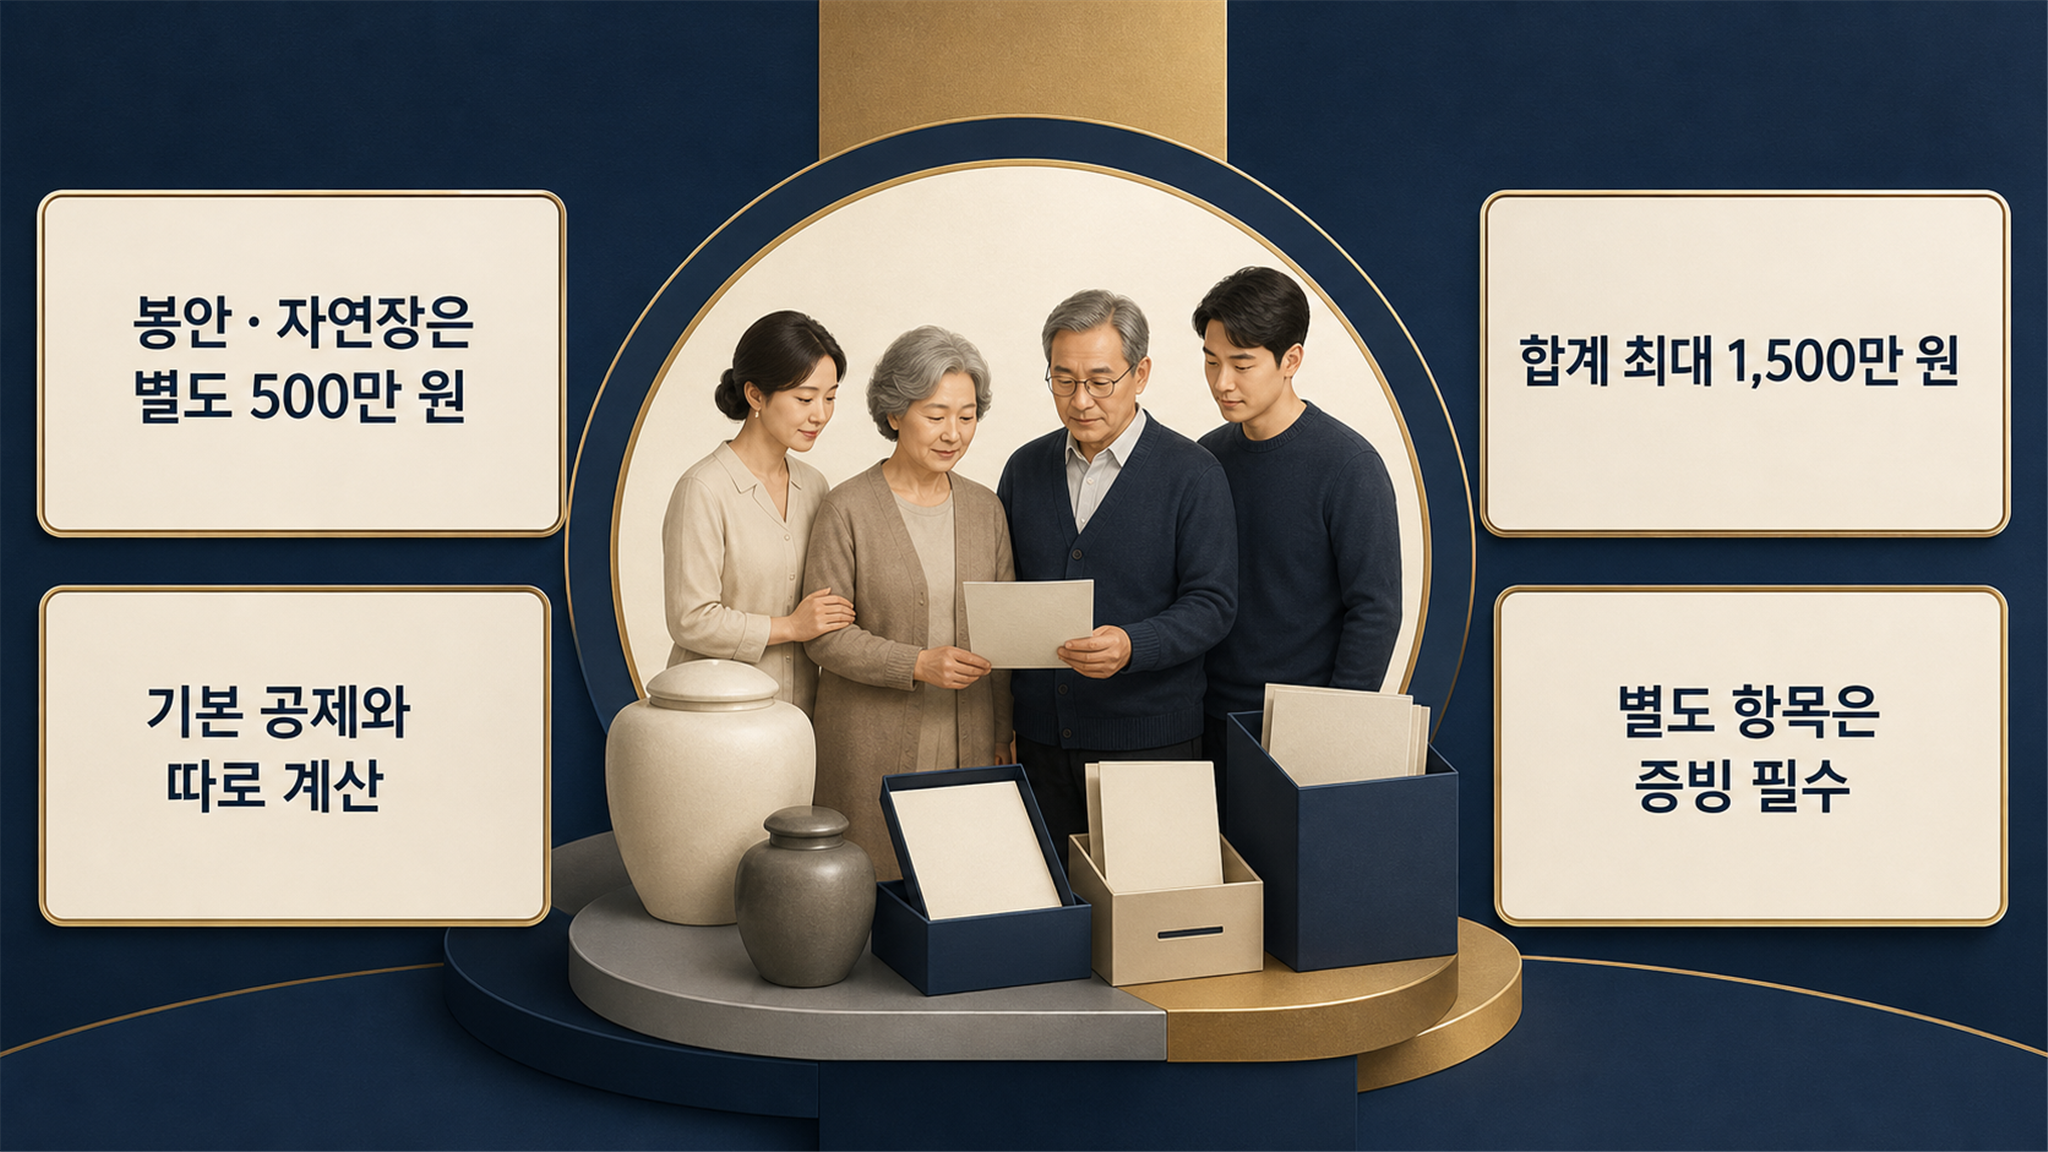
봉안당이나 자연장지에 들어간 비용은 앞의 1,000만 원과 섞이지 않아요. 별도로 500만 원 한도가 따로 붙어 있어서, 요건이 맞으면 합계 1,500만 원까지 상속세 공제 항목에 담을 수 있어요.
여기서 갈리는 지점이 하나 있어요. 앞쪽 500만 원은 증빙이 없어도 인정받는 구간이지만, 봉안시설 못에는 그런 최소 보장이 없답니다. 봉안당 사용 계약서와 납부 영수증을 챙기지 못하면 이 칸은 0원으로 남을 가능성이 큰 편이에요. 사후 절차를 밟는 동안 사망신고와 금융거래 조회에 밀려 뒤늦게 떠올리는 서류이기도 하지요.
자연장지는 나무나 잔디 아래에 유골을 모시는 방식이라 봉안당과 형태가 달라 보여도, 계산할 때는 같은 칸을 써요. 반면 일반 묘지를 사서 매장했다면 그 비용은 앞쪽 1,000만 원 칸에서 다뤄요. 두 칸을 헷갈려 한쪽에 몰아 적으면 한도를 넘겨 조정을 받을 수 있어요.
인정되는 항목과 경계에 걸리는 비용
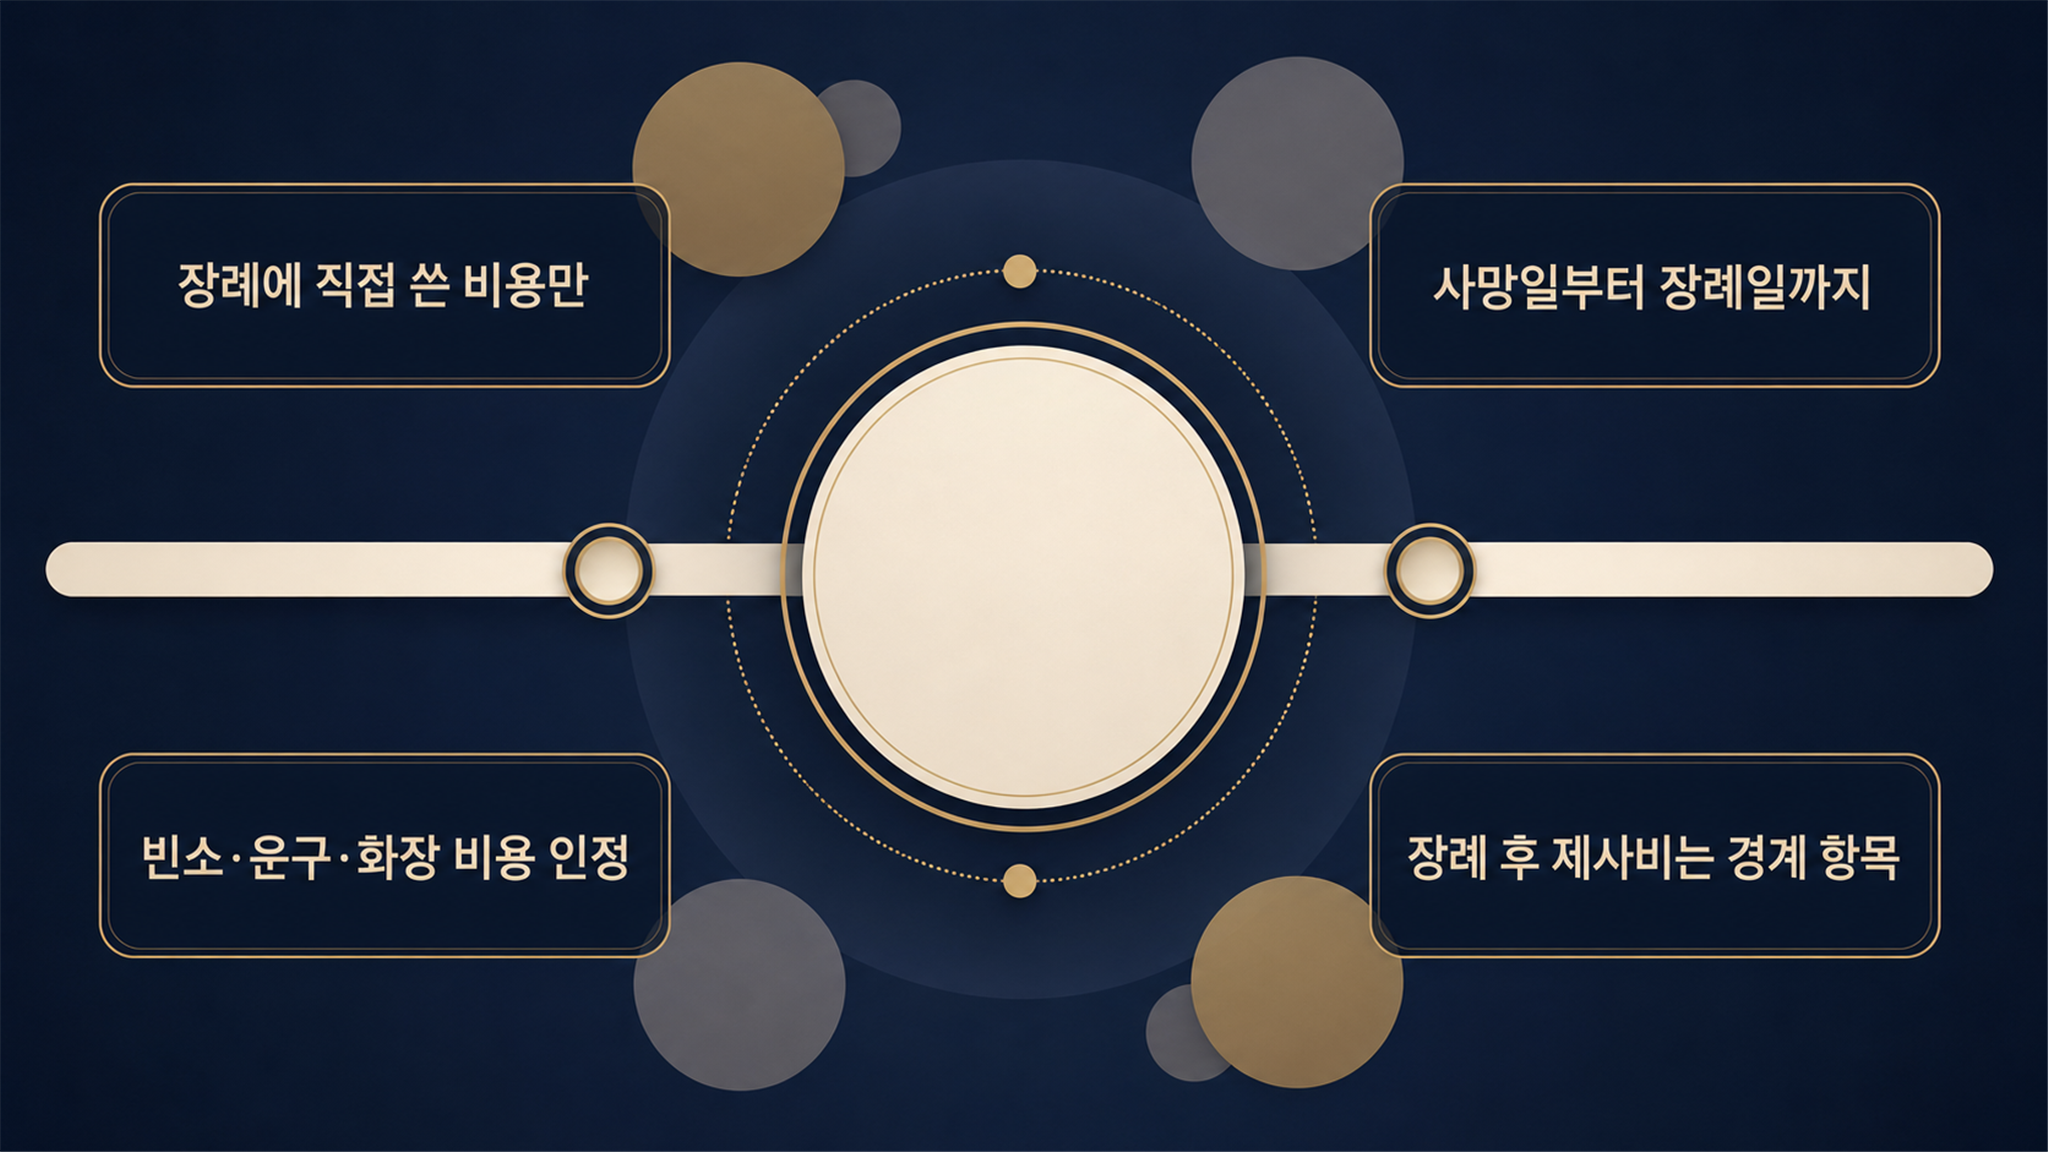
판단의 축은 ‘사망일부터 장례일까지 장례에 직접 쓴 돈’이에요. 빈소 임차료와 조문객 식대, 수의와 관, 염습 비용, 운구 차량, 화장장 사용료, 묘지 구입비와 비석·상석 비용이 이 울타리 안에 들어와요. 화장과 매장 중 무엇을 택했는지에 따라 항목 이름만 달라질 뿐 성격은 크게 다르지 않아요.
경계에 걸리는 쪽은 장례를 마친 뒤에 나간 돈이에요. 삼우제나 사십구재처럼 날짜가 뒤로 밀린 제사 비용, 유품 정리비, 상속인이 나중에 치른 개인 지출은 인정 여부를 두고 다툼이 생기기 쉬운 편이랍니다. 항목별 판단 기준과 사례는 국세청 장례비 공제 기준에서 살펴볼 수 있어요.
장례 서류는 이름과 날짜가 남는 방식으로
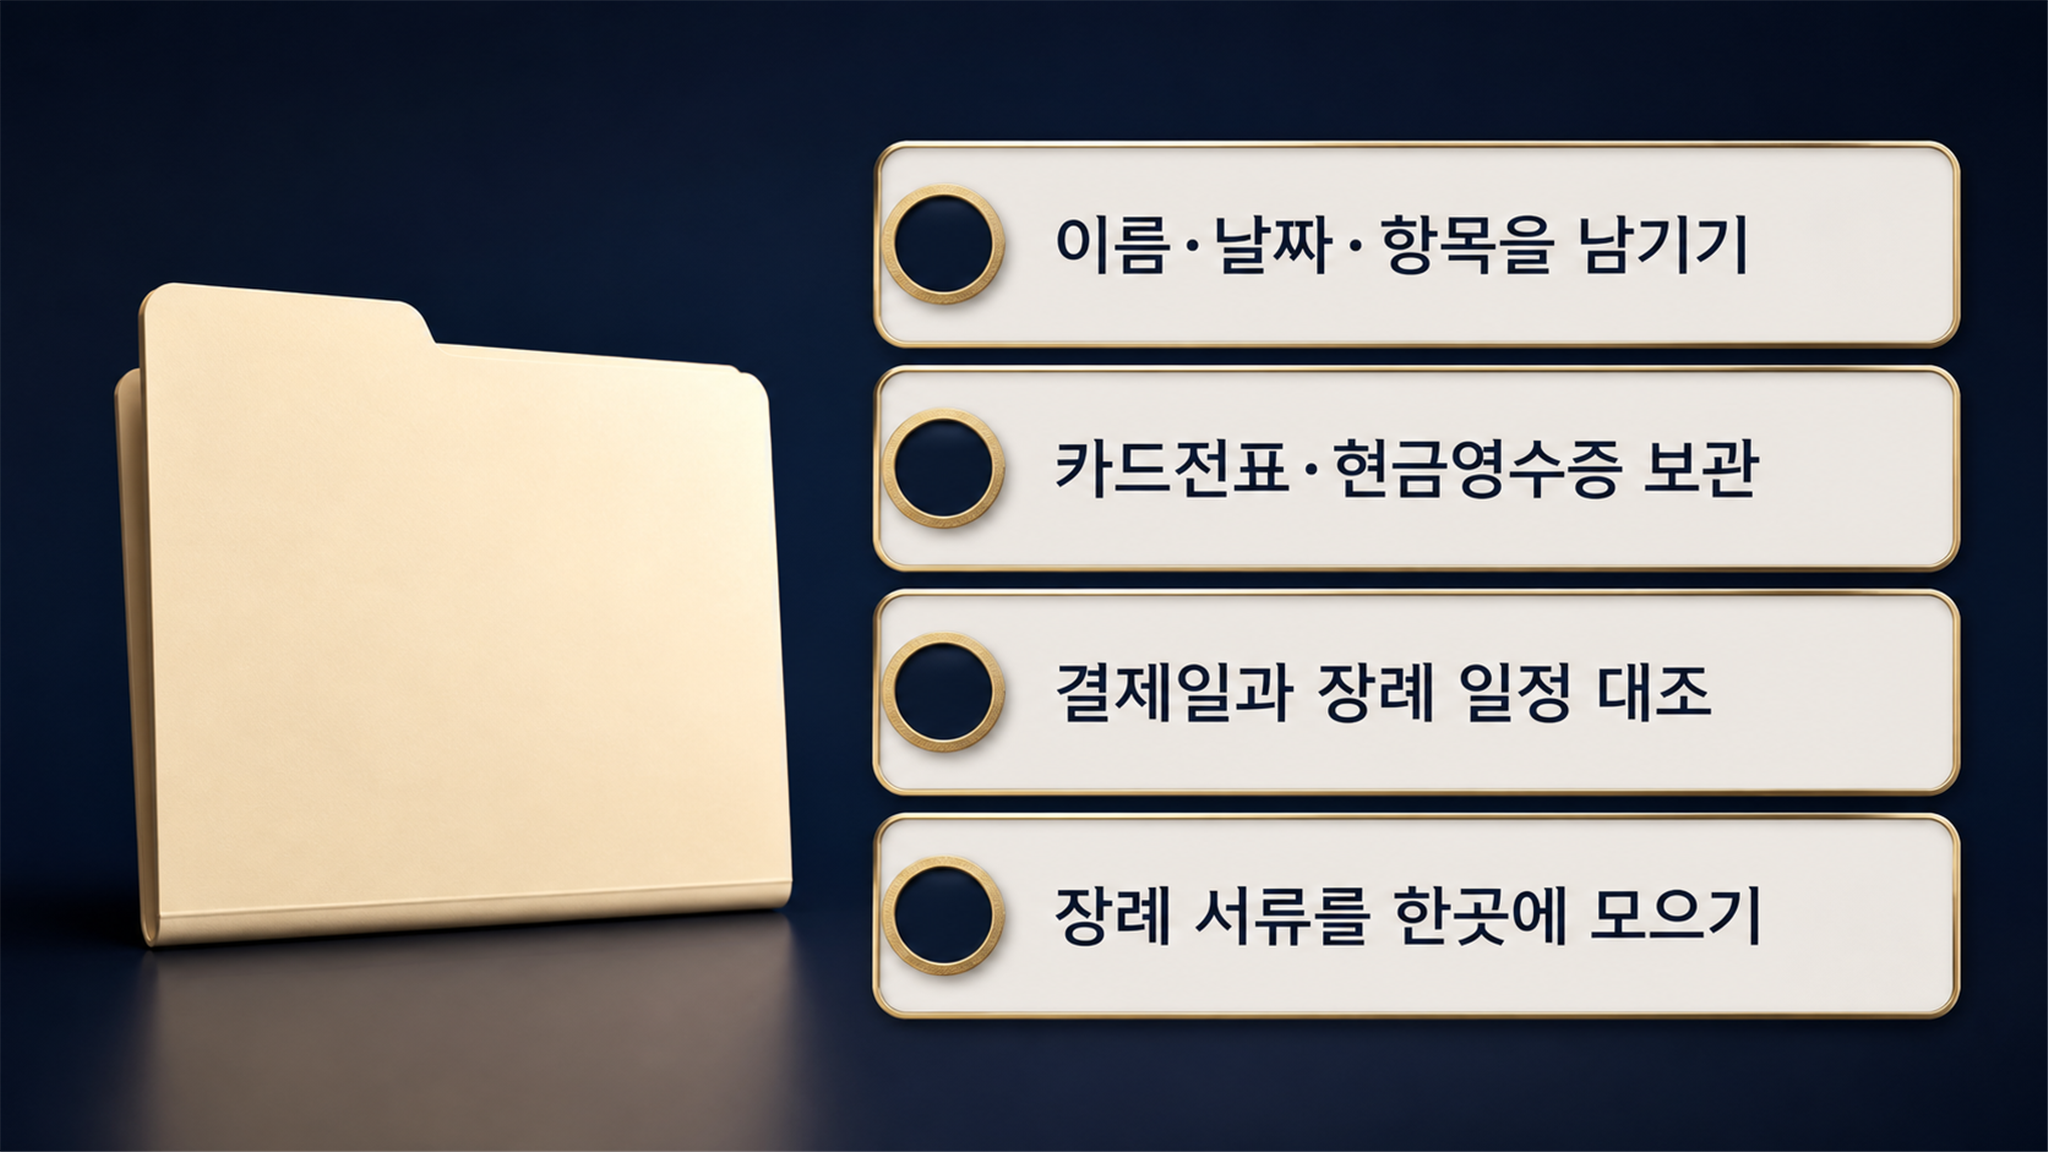
저희 연구소에 상담을 요청하시는 분들이 자주 여쭤보는 지점이 결제 방식이에요. 장례식장 비용을 현금으로 치르면서 영수증을 챙기지 않으면 나중에 금액을 입증할 길이 좁아져요. 상주 명의 카드로 결제하거나 현금영수증을 발급받아 두면 사후 절차가 한결 수월해진답니다.
영수증에 적힌 이름이 상주 개인이든 다른 형제든 그 자체로 공제가 막히지는 않아요. 다만 지출 시점과 항목이 장례와 이어진다는 점이 서류에서 읽혀야 하니, 결제일과 장례 일정이 맞물리는지 한 번 살펴보시면 좋아요.
장례 서류는 장례식장 계산서, 카드 매출전표, 봉안시설 납부 영수증, 묘지 매매계약서 정도를 한 봉투에 모아두는 방식을 권해 드려요. 신고서에는 합계 금액만 적지만, 세무서가 확인을 요청할 때 바로 꺼낼 수 있어야 마음이 놓이니까요.
신고서를 채우기 전 짚어둘 지점
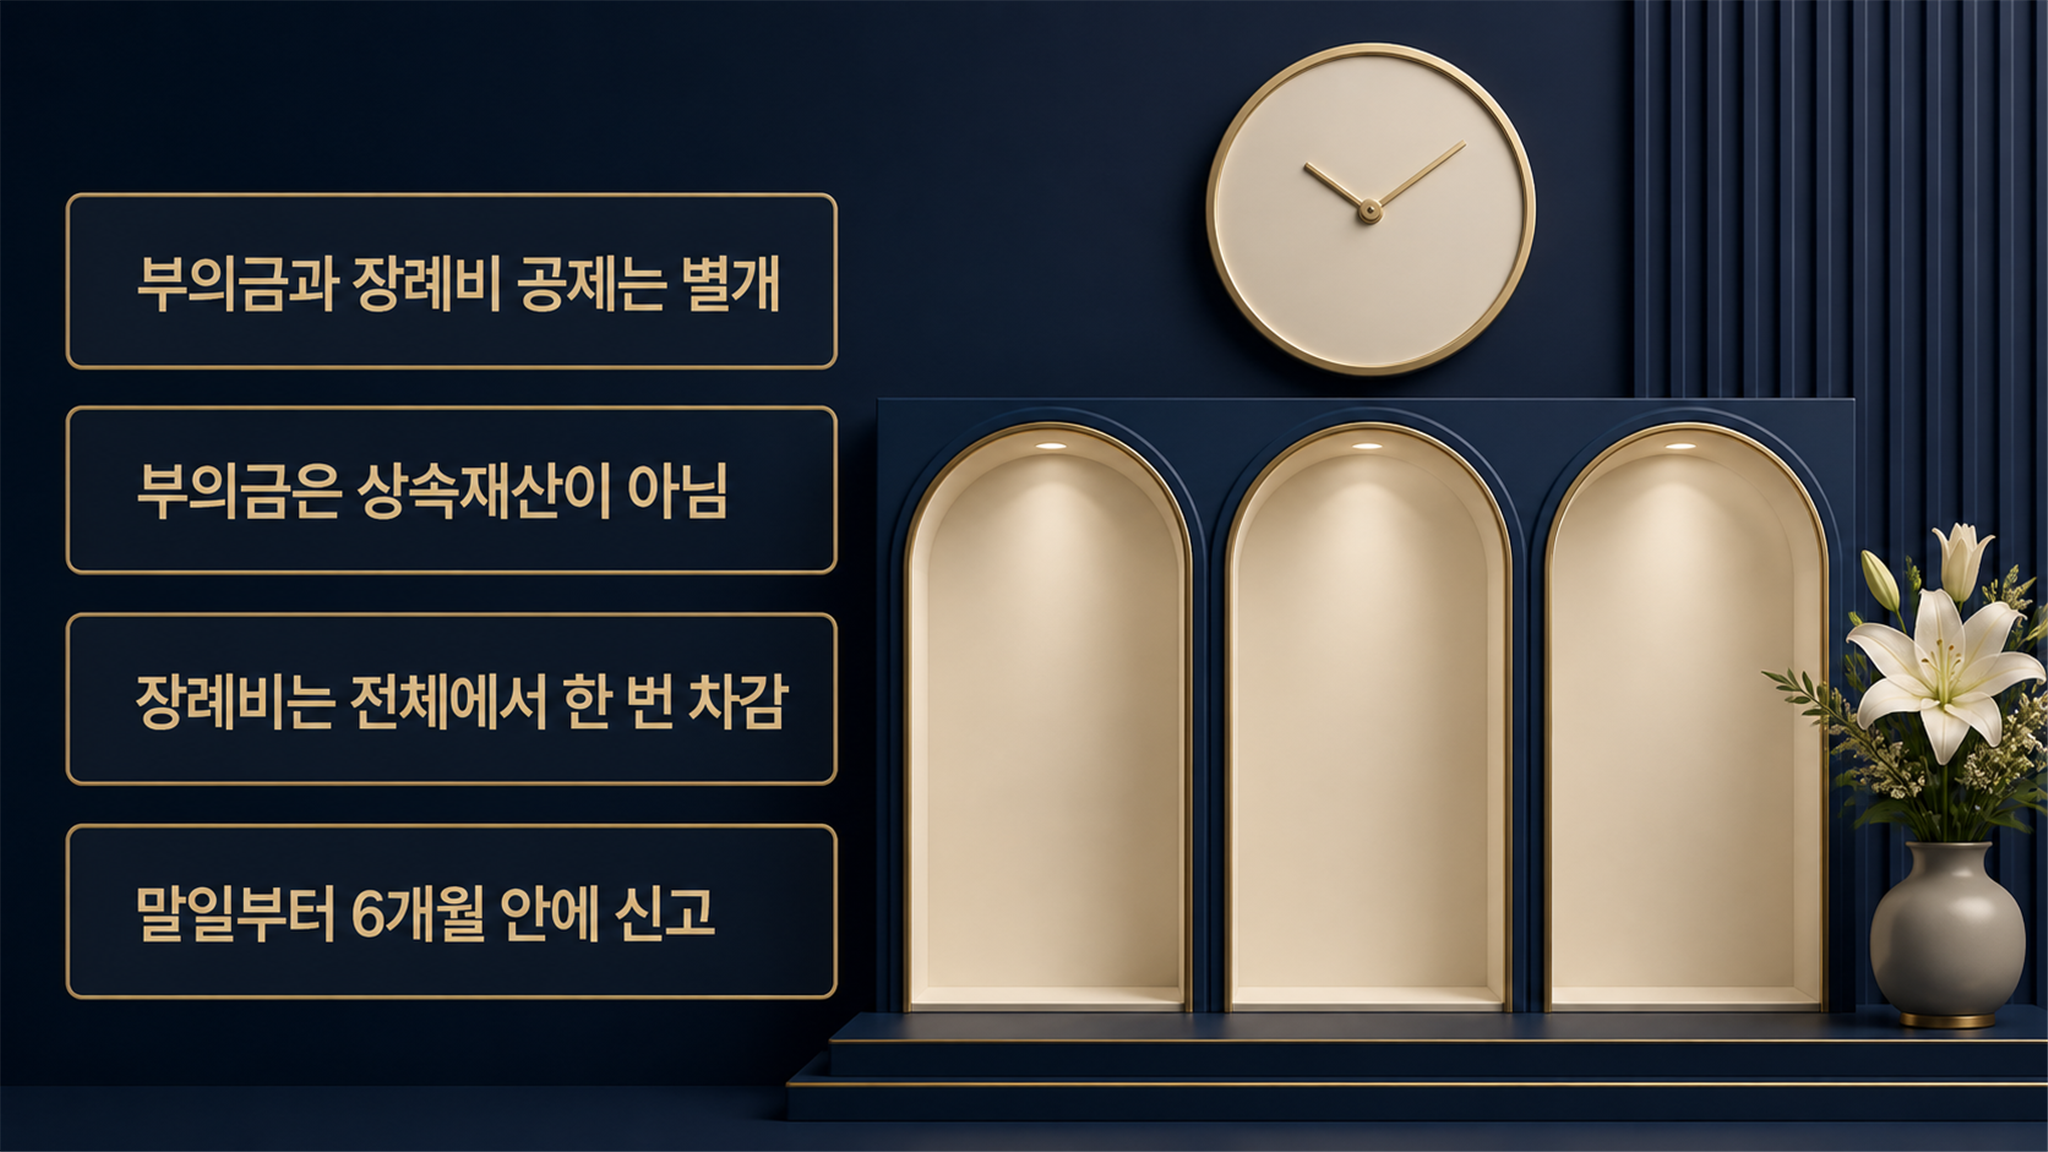
조문객이 건넨 부의금은 상속재산에 들어가지 않아요. 부의금으로 장례비를 충당했다고 해서 공제가 사라지는 것도 아니고요. 이 둘을 한 덩어리로 묶어 계산하다가 신고 금액이 어긋나는 사례가 종종 보여요.
상속인이 여럿이라면 누가 얼마를 냈든 장례비용은 상속재산 전체에서 한 번 차감해요. 형제끼리 부담 비율을 어떻게 나눌지와 공제 계산은 서로 다른 이야기랍니다.
상속세 신고는 상속이 시작된 달의 말일부터 6개월 안에 마치는 것이 원칙이에요. 장례비용은 금액이 크지 않아 보여도 다른 공제와 합쳐지면 세액 차이를 만들 수 있는 항목이지요. 공제 금액과 요건은 법령 개정에 따라 달라질 수 있으니, 신고 직전에 국세청 최신 자료로 한 번 더 맞춰보는 편이 안전해요.